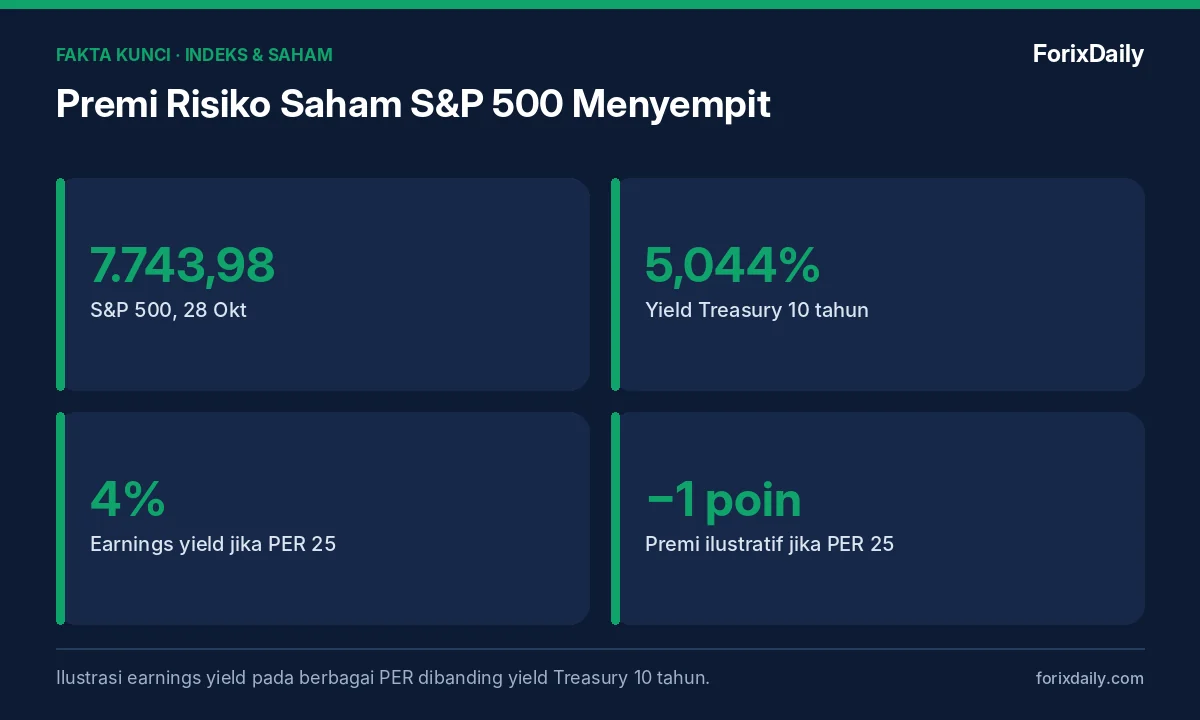
Premi risiko saham adalah tambahan imbal hasil yang diharapkan investor dari saham dibanding obligasi pemerintah yang dianggap bebas risiko. Cara menghitungnya: bandingkan earnings yield (1 dibagi PER) dengan yield Treasury 10 tahun. Dengan yield Treasury di 5,044% pada 28 Oktober 2026, indeks saham dengan PER 25 hanya memberi earnings yield 4%, sehingga premi risikonya negatif sekitar 1 poin. Kondisi ini membuat saham, terutama yang valuasinya tinggi, lebih sensitif terhadap kenaikan yield.
Bagaimana Posisi Pasar Saat Ini?
| Indikator | Nilai 28 Okt 2026 |
|---|---|
| S&P 500 | 7.743,98 (+0,28%) |
| Nasdaq | 26.549,85 (+0,27%) |
| Yield Treasury 2 tahun | 4,731% |
| Yield Treasury 10 tahun | 5,044% |
| Yield Treasury 30 tahun | 5,360% |
Yield Treasury 10 tahun di atas 5% adalah level yang jarang terlihat dalam dua dekade terakhir. Dampaknya terhadap saham global dibahas di yield Treasury 5% menekan saham global.
Bagaimana Menghitung Earnings Yield?
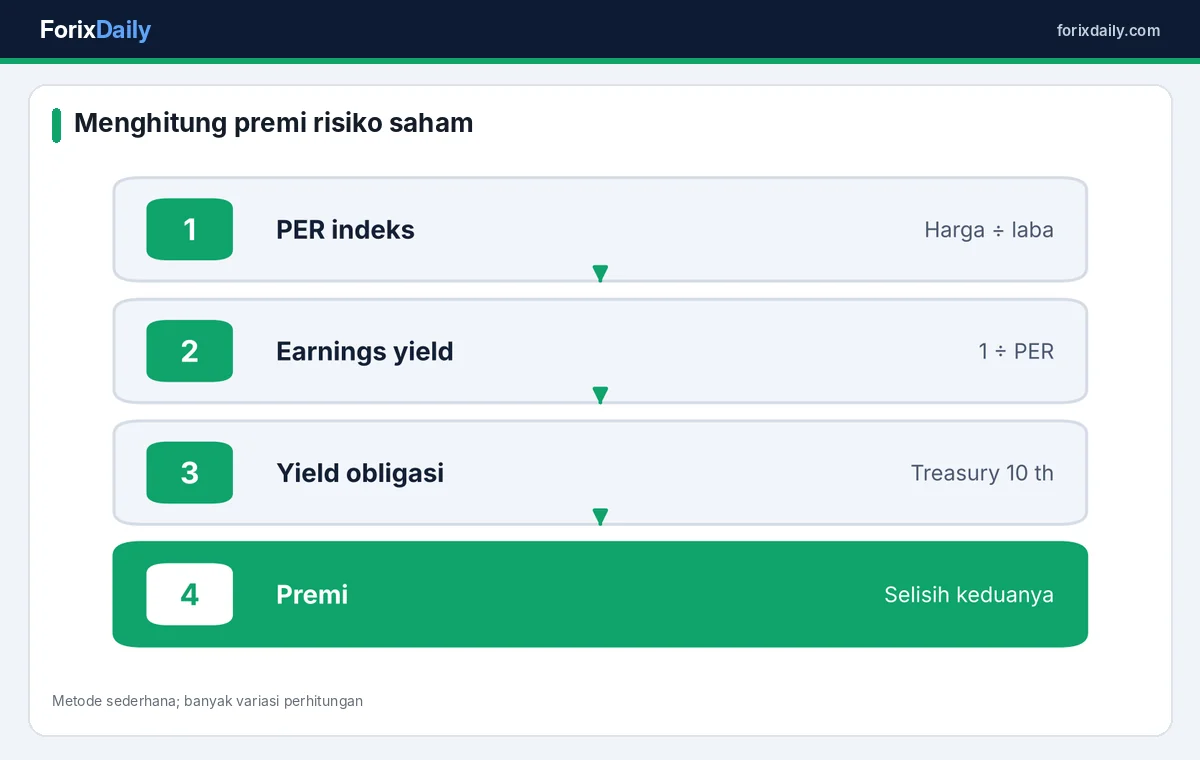
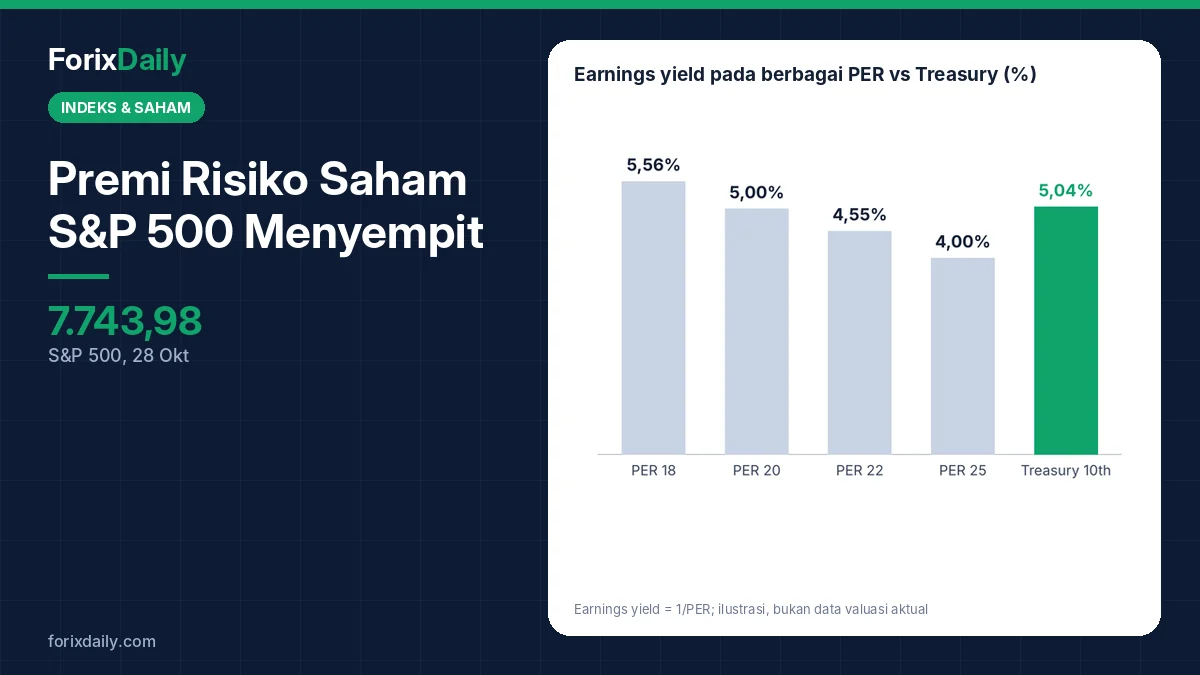
Earnings yield = laba per saham ÷ harga saham = 1 ÷ PER. Contohnya, PER 20 berarti earnings yield 5%. Ilustrasinya:
| PER | Earnings yield | Dibanding Treasury 5,04% |
|---|---|---|
| 18 | 5,56% | Premi +0,52 poin |
| 20 | 5,00% | Premi −0,04 poin |
| 22 | 4,55% | Premi −0,49 poin |
| 25 | 4,00% | Premi −1,04 poin |
Angka di atas bersifat ilustratif. PER aktual S&P 500 bergantung pada definisi laba yang dipakai, misalnya laba 12 bulan terakhir atau perkiraan 12 bulan ke depan.
Mengapa Premi Risiko Penting?
Saham lebih berisiko daripada obligasi pemerintah. Investor rasional seharusnya meminta imbal hasil tambahan untuk menanggung risiko itu. Ketika premi menyempit atau negatif, artinya investor saham bertaruh pada pertumbuhan laba di masa depan untuk menutup selisih. Jika pertumbuhan laba mengecewakan, saham rentan terkoreksi.
Mengapa Pasar Saham Tetap Tinggi?
- Harapan pertumbuhan laba, terutama dari sektor teknologi dan kecerdasan buatan.
- Laba perusahaan yang kuat pada musim laporan keuangan kuartal III.
- Arus dana pasif ke indeks yang terus berlanjut.
- Inflasi yang membuat sebagian investor memilih aset riil seperti saham dibanding obligasi berimbal hasil tetap.
Sektor Apa yang Paling Sensitif?
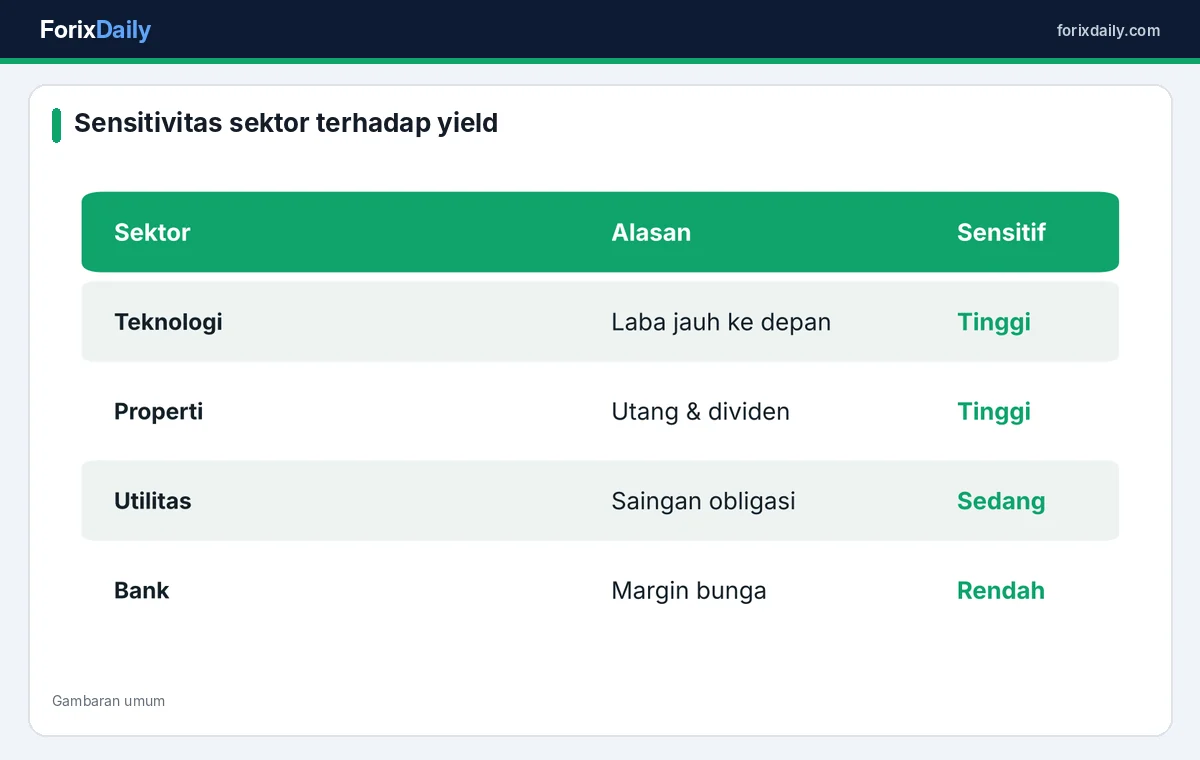
Saham teknologi dan pertumbuhan paling sensitif karena nilainya bergantung pada laba jauh di masa depan, yang didiskontokan dengan tingkat bunga lebih tinggi. Properti dan utilitas juga sensitif karena bersaing dengan obligasi sebagai sumber pendapatan. Bank cenderung lebih tahan karena yield tinggi dapat memperlebar margin bunga. Konsep perpindahan sektor dibahas di rotasi sektor saham saat suku bunga naik.
Apa Keterbatasan Metode Ini?
- Laba bisa berubah cepat, sehingga PER hari ini tidak mencerminkan masa depan.
- Earnings yield bukan imbal hasil tunai, karena tidak semua laba dibagikan sebagai dividen.
- Yield nominal vs riil: saham dapat menyesuaikan dengan inflasi, sedangkan obligasi nominal tidak.
- Metode lain, seperti model dividen atau survei investor, bisa memberi hasil berbeda.
Bagaimana dengan Pasar Indonesia?
Logika yang sama berlaku untuk IHSG. Yield SUN 10 tahun di sekitar 7,54% menjadi pembanding imbal hasil saham Indonesia. Saham dengan PER 15 memiliki earnings yield sekitar 6,7%, masih di bawah yield SUN. Investor perlu menilai apakah potensi pertumbuhan laba dan dividen cukup menutup selisih tersebut. Pengaruh indeks global terhadap IHSG dijelaskan di indeks saham global dan pengaruhnya ke IHSG.
Bagaimana Premi Risiko Berubah dari Waktu ke Waktu?
Premi risiko saham tidak tetap. Pada periode suku bunga sangat rendah, premi risiko cenderung lebar karena obligasi memberi imbal hasil kecil, sehingga saham terlihat menarik meski PER tinggi. Ketika yield obligasi naik tajam seperti pada 2026, premi menyempit dan valuasi saham menjadi lebih rentan. Perubahan cepat yield sering memicu koreksi saham, terutama di sektor dengan valuasi tinggi.
Apakah Laba Perusahaan Bisa Menutup Selisih?
Musim laporan keuangan kuartal III menunjukkan sebagian perusahaan masih mencatat pertumbuhan laba kuat. Microsoft, misalnya, melampaui perkiraan laba per saham. Namun, perusahaan lain meleset dari perkiraan, dan sahamnya turun tajam. Jika pertumbuhan laba agregat melambat sementara yield tetap tinggi, tekanan terhadap valuasi akan meningkat.
Contoh sederhana: jika investor yakin laba indeks tumbuh 8% per tahun, earnings yield 4% saat ini bisa menjadi lebih menarik dalam beberapa tahun. Tetapi jika pertumbuhan hanya 3%, obligasi berimbal hasil 5% tampak lebih masuk akal.
Apa yang Dapat Dilakukan Investor?
- Perhatikan valuasi, bukan hanya momentum harga.
- Diversifikasi antara saham dan obligasi, terutama saat yield obligasi menarik.
- Pilih perusahaan dengan arus kas kuat yang mampu bertahan saat biaya modal tinggi.
- Pantau arah yield setelah data inflasi dan keputusan The Fed.
Data yield resmi tersedia di U.S. Department of the Treasury dan penjelasan konsep di Investopedia.
Konten ini bersifat informasi dan edukasi, bukan rekomendasi membeli atau menjual saham. Keputusan investasi sepenuhnya menjadi tanggung jawab pembaca.
Pertanyaan yang Sering Diajukan
Apa itu premi risiko saham?
Tambahan imbal hasil yang diharapkan investor dari saham dibanding obligasi pemerintah yang dianggap bebas risiko.
Bagaimana menghitung earnings yield?
Earnings yield sama dengan laba per saham dibagi harga, atau 1 dibagi PER. Contohnya, PER 20 berarti earnings yield 5%.
Mengapa yield Treasury 5% menekan saham?
Karena obligasi bebas risiko menjadi lebih menarik dan tingkat diskonto untuk menilai laba masa depan meningkat.
Sektor apa yang paling sensitif terhadap yield tinggi?
Saham teknologi dan pertumbuhan, properti, dan utilitas. Bank cenderung lebih tahan.
Apakah premi negatif berarti saham pasti turun?
Tidak. Premi negatif berarti investor bergantung pada pertumbuhan laba; jika laba tumbuh kuat, saham masih bisa naik.