
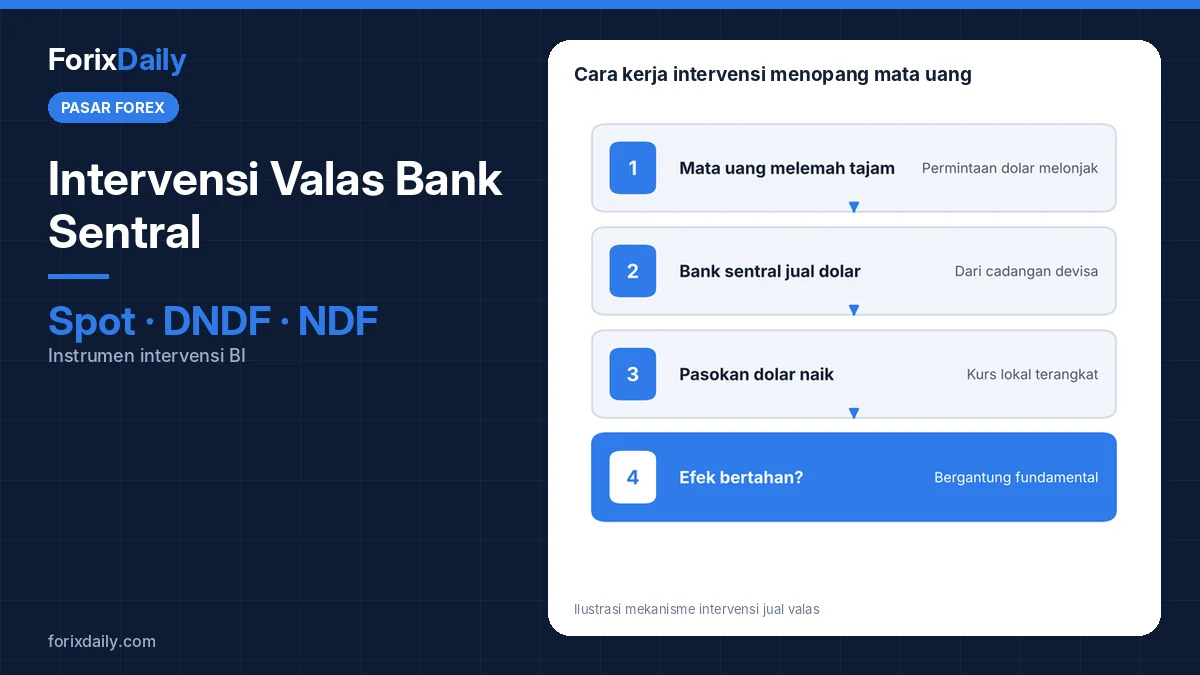
Intervensi valas adalah tindakan bank sentral atau pemerintah membeli atau menjual mata uang di pasar untuk memengaruhi nilai tukar. Tujuannya biasanya meredam gejolak berlebihan, bukan mematok kurs di level tertentu.
Topik ini kembali relevan karena rupiah berada di sekitar Rp18.000 per dolar AS dan yen Jepang di kisaran 158 per dolar.

Cara Kerja Dasar
Untuk menopang mata uang lokal yang melemah, bank sentral menjual dolar AS dari cadangan devisa dan membeli mata uang lokal. Pasokan dolar di pasar bertambah, sehingga tekanan terhadap mata uang lokal berkurang.
Sebaliknya, untuk menahan penguatan berlebihan, bank sentral membeli dolar dan menjual mata uang lokal. Langkah ini pernah dilakukan sejumlah negara eksportir agar produknya tetap kompetitif.
Intervensi ala Bank Indonesia
BI menggunakan pendekatan yang sering disebut intervensi tiga lapis (triple intervention):
- Pasar spot: jual-beli valas untuk penyerahan segera.
- DNDF (Domestic Non-Deliverable Forward): kontrak berjangka valas di dalam negeri yang diselesaikan dalam rupiah tanpa penyerahan dolar fisik.
- Pasar obligasi (SBN): pembelian SBN di pasar sekunder saat investor asing melepas kepemilikan.
BI juga dapat melakukan intervensi melalui NDF di pasar luar negeri untuk meredam tekanan di luar jam perdagangan domestik. Dalam RDG Oktober 2026, BI menegaskan akan terus melakukan intervensi melalui NDF di luar negeri serta transaksi spot dan DNDF di dalam negeri, sekaligus menaikkan insentif lindung nilai DNDF. Rinciannya di BI tahan BI-Rate 5,75%.
Intervensi Yen oleh Jepang
Di Jepang, intervensi diputuskan Kementerian Keuangan dan dieksekusi oleh Bank of Japan. Sepanjang 2026:
- Jepang membeli yen senilai ¥11,74 triliun pada periode 28 April–27 Mei 2026.
- Jepang dan AS mengonfirmasi intervensi bersama yang jarang terjadi pada musim panas 2026.
- Menteri Keuangan Satsuki Katayama kembali memperingatkan spekulan pada Oktober 2026.
Kondisi terkininya ada di USD/JPY di sekitar 158.
Mengapa Efeknya Sering Sementara?
Intervensi dapat menggerakkan kurs secara tajam dalam jangka pendek. Namun jika penyebab fundamental tidak berubah, misalnya selisih suku bunga yang lebar atau defisit neraca berjalan, tekanan biasanya kembali. Faktor yang memengaruhi efektivitasnya:
- Besarnya cadangan devisa. Intervensi menguras cadangan, sehingga tidak bisa dilakukan tanpa batas.
- Konsistensi kebijakan. Intervensi lebih efektif jika didukung kebijakan suku bunga dan fiskal yang searah.
- Kejutan. Intervensi tak terduga sering lebih efektif dibanding yang sudah diantisipasi.
- Koordinasi internasional. Intervensi bersama, seperti AS-Jepang, memberi sinyal lebih kuat.
Dampak bagi Trader
- Pergerakan tiba-tiba dan tajam, terutama pada pasangan yang menjadi sasaran.
- Spread melebar dan risiko slippage meningkat.
- Level “garis merah” yang dipantau pasar, seperti 160 untuk USD/JPY, menjadi area berisiko tinggi untuk posisi searah tren.
Karena itu, manajemen risiko menjadi penting, termasuk ukuran posisi yang wajar seperti dijelaskan di cara menghitung ukuran posisi forex.
Penjelasan resmi kebijakan stabilisasi nilai tukar tersedia di situs Bank Indonesia.
Pertanyaan yang Sering Diajukan
Apa itu intervensi valas?
Intervensi valas adalah tindakan bank sentral atau pemerintah membeli atau menjual mata uang di pasar untuk meredam gejolak nilai tukar.
Apa itu triple intervention Bank Indonesia?
Triple intervention adalah intervensi BI di tiga pasar: valas spot, DNDF di dalam negeri, dan pembelian SBN di pasar sekunder.
Apakah intervensi valas selalu berhasil?
Tidak selalu. Intervensi efektif meredam gejolak jangka pendek, tetapi efeknya cenderung sementara jika faktor fundamental seperti selisih suku bunga tidak berubah.


